深圳园区创投苏州全周期基金宁波天使撬动社会资本,资本招商四种代表性模式拆解合肥以投带引
产业招商观察 · 资本招商模式
资本招商四种代表性模式拆解:合肥以投带引 深圳园区创投 苏州全周期基金 宁波天使撬动社会资本
国资引领 · 园区创投 · 全周期基金 · 引导基金撬动
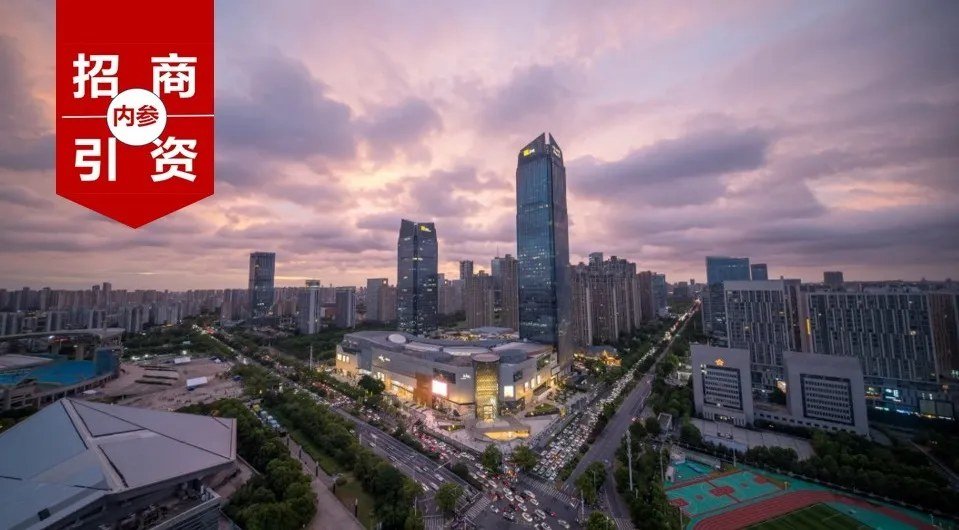
城市产业园区与总部楼宇实景
一、合肥模式:国资引领,以投带引形成投资闭环
在以政府引导基金为代表的资本招商实践中,合肥模式较为典型。合肥坚持「以投带引」,依托合肥产投、合肥兴泰、合肥建投三大国资投资平台作为资本招商的牵引器和主力军,联合中信、招商等头部投资机构共同设立近千亿元规模的产业基金群,形成引导性股权投资、社会化投资、天使投资与基金管理相结合的多元化科技投融资体系。
在运作机制上,合肥摒弃了双方直接组建合资企业的传统思路,围绕投资前期、中期、后期全链条,打造「引进团队—国资引领—项目落地—股权退出—循环发展」的闭环。前期审慎尽职调查,深入研判目标项目的经营、财务、法律关系与产业前景,依靠专业团队为大体量、高技术、专业性强的项目论证把脉;中期由国资认购流动性较强的上市公司股权,上市公司获得股权融资后再在合肥落地项目,避免政府投入固化;后期持续拓展产业链配套服务,完善国资退出机制。
以京东方项目为例,在完成 6 代线、8.5 代线项目建设后,合肥国资通过二级市场减持完成投资退出,为新一轮投资积累资金,实现资本的良性循环。其基本路径可概括为:在尊重市场规则和产业发展规律的前提下,以资本纽带、股权纽带为切入点,通过财政资金增资或国企战略重组整合打造国资平台,再推动平台探索以「管资本」为主的改革,以直接投资或参与各类基金的方式带动社会资本服务地方招商。
二、深圳模式:园区创投,纾困上市公司精准导入产业
深圳依托市国资委投资平台,以科技园区为依托拓展产业发展空间、提升产业承载力,以科技金融为纽带,通过纾困上市公司实现产业精准导入,营造完整的产业生态圈。
一方面,深圳国资以科技园区企业和项目为主体开展股权投资。为破解中小微科技型企业「用地贵」的难题,深圳国资建设运营了 71 个科技园区,为落户企业提供租金优惠,并在创业团队孵化、成长和成熟的不同阶段适时开展股权投资。例如深圳湾科技发展公司对入驻园区给予七折租金优惠,同时规定园区运营方拥有不超过 5% 的优先跟投权,通过租金优惠、资金和技术入股等方式,在生物产业、人工智能、文化创意等领域形成发展新优势。
另一方面,深圳科学把控投资时机,选择在大型企业陷入流动性危机或经营低谷的关键节点介入,通过议价「抄底纾困」顺势导入产业项目。以战略投资荣耀和苏宁易购为例,深圳国资分别以约 2600 亿元收购华为荣耀、148 亿元入股苏宁易购,既缓解了企业现金流压力、帮助其摆脱困境,也稳定了产业链和供应链,为区域发展营造良好投资环境,实现企业发展与地方政府的共赢。
在科技金融体系建设上,深圳通过混合所有制「基金群」撬动社会资本服务城市发展,累计为 6.7 万家中小微企业提供超过 1 万亿元的融资支持。目前深圳国资委直接监管企业 30 家,拥有上市公司 34 家,市属国资资产证券化率达 58.8%;深投控控股国信证券、国任保险、担保集团等 8 家金融企业,战略参股中国平安、国泰君安、南方基金等重量级金融机构,业务覆盖证券、保险、担保、基金、创投等领域,建立起涵盖天使孵化、创业投资、融资担保、上市培育、并购重组的全生命周期科技金融服务体系。
三、苏州模式:面向企业全生命周期的政府投资基金组合
苏州工业基础扎实,纳米技术、光纤通信、优特钢铁、高端纺织等产业处于世界一流水平,苏州工业园区生物医药产业竞争力位居全国前列,人工智能、新一代信息技术、航空制造等领域亦处于全国领先位置。苏州模式的突出特点,是针对企业不同发展阶段和需求,从初期成果转化的天使轮投资,到成长期、成熟期扶优扶强的不同轮次投资,搭建起一整套服务企业全生命周期的政府投资基金组合,母基金规模与数量在地级市中位居前列。
母基金支持重点产业:2017 年,苏州国发集团协同招商银行、江苏银行等发起成立市场化运作的苏州基金,重点支持生物医药、新能源、新材料、智能制造、节能环保等战略性新兴产业。基金首期规模 120 亿元,其中苏州国发集团出资 59.4 亿元、持股比例 49.5%,是苏州基金蕞大的有限合伙人(LP)。
天使母基金助力初创成长:2021 年,苏州市天使投资引导基金(苏州天使母基金)正式揭牌,助推初创期中小企业和项目成长。基金采用「母基金—子基金」运作模式,由市政府设立、市本级和全市十个县级市(区)财政共同出资,总规模 60 亿元。针对天使投资创新点多、实践性强的特点,基金设置尽职免责和容错机制,鼓励投资团队放开手脚、先行先试;对参股子基金设置回购及让利两项激励,并按返投任务完成情况分档让利,促进资源向苏州集聚。
苏创投承担全周期科技投资:2022 年,苏州创新投资集团正式成立,由苏州国发创投、苏州产投集团、苏州科创投、苏州天使母基金和苏州基金整合而成,注册资本达 180 亿元。2023 年,苏创投发布千亿基金集群,其中产业创新集群基金 2 支、产业基金 18 支、子基金 17 支,总规模 960 亿元,汇聚约三千亿创投资本。集群内,与国家大基金、央企合作的战略性基金总规模 240 亿元(含 150 亿元工业母机基金、50 亿元中银科创母基金等);聚焦四大主导产业的产业创新集群基金总规模 250 亿元;围绕各板块优势细分领域的专项产业基金总规模 270 亿元,包括相城先导智能车联网基金、太仓航空航天产业基金、张家港先进金属材料产业基金、吴中智能制造和机器人产业基金、常熟创新产业基金等;另有与国内外优秀投资机构合作的子基金 47 支,通过引入社会资本、引导优质机构投资苏州科创项目,并赋能早期项目。
四、宁波模式:政府引导基金撬动民间社会资本
经过十多年摸索,宁波探索出「以政府引导基金撬动民间社会资本」的路径,以较小的财政成本直接撬动社会资本的大额投入。针对科技型初创企业成长风险较高、融资难融资贵、渠道单一的问题,宁波的思路是「市场不愿做的,政府主动补上缺位」。2013 年,市本级财政出资设立天使引导基金,明确「投早、投小、投科技」的投资策略:以运行 3 年内的初创企业为主,只支持科技项目,仅作跟进投资,对单个企业单次投资不超过 300 万元、累计不超过 500 万元,不控股,也不参与日常经营管理。
例如 2019 年天使引导基金跟投了艾菲博(宁波)光电科技有限公司,帮助其度过前期研发投入大、周期长、成本高的高风险阶段;此后企业加大研发投入,建成国际一流光学实验室,自主研发的耐高温微结构抗氢损传感光纤填补了国内技术空白。十多年来,天使引导基金共投资 359 个项目,累计培育出 11 家国家级(市级)专精特新「小巨人」企业,以及一批制造业单项冠军培育企业和国家高新技术企业。
天使投资天然伴随高风险,宁波的原则是「鼓励创新、宽容失败」,但项目筛选并不设空门槛:科技与财政部门联合制定考核标准,以财政资金的杠杆放大效应和创新型初创企业成长作为主要考核指标;基金公司按技术先进性、市场前景、商业模式等维度构建评价体系,并把项目分为常规关注经营、重点关注潜力、重点关注风险三类,因企施策开展动态管理。
在引导社会资本方面,宁波采取让渡收益的办法:项目退出时若有收益,净收益按一定比例让渡给领投机构(人),同时与领投方共同承担投资风险。基金公司还扮演风险投资顾问角色,建立「投前—投中—投后」全周期生态服务链,动态监控企业运行、一对一跟踪需求。例如从事磁悬浮技术研发的本元智慧科技,其主打产品磁悬浮鼓风机对生产环境要求苛刻、一度找不到合适场地,天使引导基金主动对接资源帮其解决创业场地问题。目前天使引导基金常年合作互动投资机构数百家、投资人 1000 多名,可投资本总额超过 400 亿元;去年底基金迭代升级,资本规模增至 50 亿元,建立起「种子直投—初创跟投—天使子基金」业务体系,推动政府资金与社会资金、直接融资与间接融资、产业资本与金融资本相结合。
从国资闭环到园区创投,从全周期基金矩阵到引导基金撬动,四种路径的共同点,都是用市场化的资本工具连接政府财政、社会资本与产业项目,把资金投向真正具备技术潜力和成长空间的企业,再通过产业集聚与配套服务形成可持续的招商与培育闭环。
免责声明:本文为公开产业资讯的整理与梳理,所涉基金规模、投资案例与运作机制以官方发布及企业公开信息为准,不构成投资、选址或招商承诺。
来源:招商引资内参
资本招商 · 政府引导基金 · 产业基金 · 合肥模式 · 深圳模式 · 苏州模式 · 宁波模式 · 国资引领 · 园区创投 · 天使投资 · 产业集群 · 产业链链主 · 基金群 · 社会资本 · 产业园区招商 · 厂房选址对接
本文关键词